
פורסם 26 בספטמבר 2026
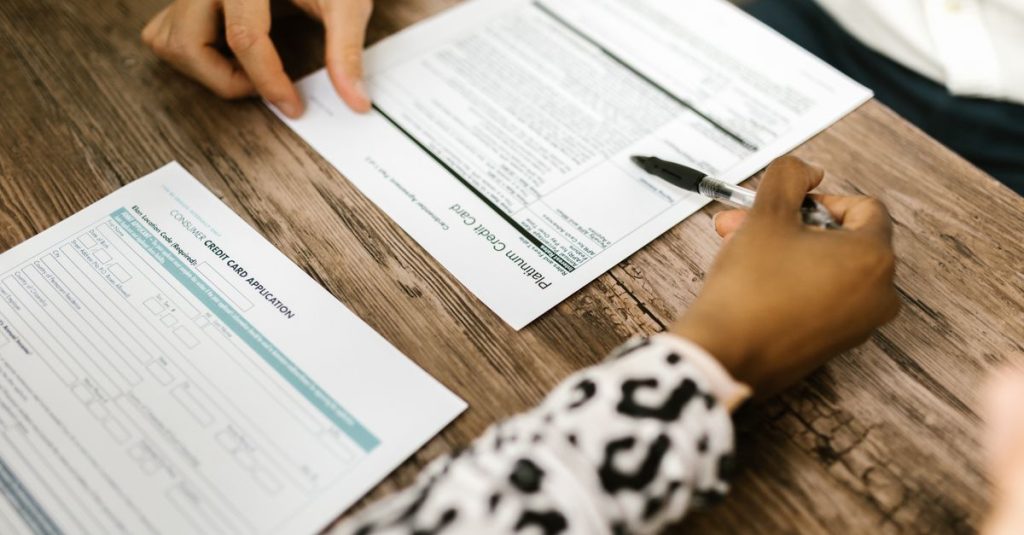
ערבות ביצוע קבלן היא בטוחה כספית שנשארת בידי מזמין העבודה עד שהשיפוץ מסתיים כמו שהוסכם, וערבות בדק היא בטוחה נפרדת שנשארת אחרי המסירה ומכסה ליקויים שמתגלים בשימוש. שתיהן נעות בדרך כלל בין 5% ל-10% משווי החוזה, ותקופת הבדק המקובלת בשיפוצים פרטיים היא שנה. ההבדל ביניהן חשוב, כי ערבות אחת לא מחליפה את השנייה. מי שמבקש אותן בשלב החוזה, ולא בשלב הסכסוך, גם מקבל אותן בקלות רבה יותר.
מה זה ערבות ביצוע קבלן
ערבות ביצוע היא מנגנון שנועד לענות על שאלה אחת: מה קורה אם הקבלן עוצר באמצע. אם צוות נעלם אחרי הריסת המטבח, אם קבלן פשט את הרגל, או אם התקדמות העבודה נעצרה בלי הסבר, מזמין העבודה נשאר עם דירה לא גמורה ועם צורך להביא צוות חלופי, שכמעט תמיד יקר יותר מהצוות המקורי. ערבות הביצוע היא הכסף שמכסה את הפער הזה.
כדאי לקרוא גם: איך לבחור בעל מקצוע לבית: קבלן, חשמלאי, אינסטלטור ונגר · ערבות ביצוע קבלן וערבות בדק: מה זה ולמה לדרוש · פנקס הקבלנים: איך בודקים רישיון וסיווג קבלן לפני שיפוץ
מבחינה משפטית מדובר בהתחייבות של צד שלישי, בדרך כלל בנק או חברת ביטוח, לשלם סכום מוגדר אם הקבלן לא מקיים את חלקו בחוזה. הסבר רחב יותר על מושג הערבות אפשר למצוא בוויקיפדיה, אבל בפרויקט פרטי מה שחשוב הוא הפרקטיקה: מתי הערבות נכנסת לתוקף, מי מחזיק אותה, ומתי היא מוחזרת.
ערבות ביצוע מוחזרת במסירה, כלומר ברגע שהעבודה הושלמה ונחתם פרוטוקול מסירה. משם והלאה, האחריות עוברת לערבות מסוג אחר.
ערבות בדק: מה שקורה אחרי שהפועלים הולכים
הרוב המוחלט של הבעיות בשיפוץ לא מתגלה ביום המסירה. איטום מרפסת מתגלה בגשם הראשון, נזילה נסתרת מתגלה בכתם על התקרה של השכן מלמטה, הצטלבות ריצוף מתגלה כשהשמש נכנסת בזווית אחרת, ודלת שנדבקת מתגלה בחורף. ערבות בדק היא הכלי שמחזיק את הקבלן אחראי בדיוק לתקופה הזו.
תקופת הבדק המקובלת בשיפוצי דירות היא שנה ממועד המסירה, ובמקרים של איטום או אינסטלציה נסתרת יש מי שמבקש תקופה ארוכה יותר. חשוב להפריד בין ערבות הבדק לבין אחריות היצרן: אחריות על ארון מטבח או על מכשיר חשמלי היא של הספק, בעוד ערבות הבדק מכסה את עבודת הקבלן עצמה, כולל התקנה לקויה של מוצר תקין.
ההבדל בין שתי הערבויות, בטבלה
| פרמטר | ערבות ביצוע | ערבות בדק |
|---|---|---|
| מה היא מבטיחה | שהעבודה תסתיים בהיקף, באיכות ובלוח הזמנים שהוסכמו | תיקון ליקויים שמתגלים אחרי המסירה |
| מתי בתוקף | מחתימת החוזה עד המסירה | מהמסירה ולאורך תקופת הבדק |
| טווח מקובל | 5%-10% משווי החוזה | 5%-10% משווי החוזה, לרוב בקצה הנמוך |
| משך אופייני | כאורך הפרויקט, בתוספת חודש או שניים | שנה בממוצע |
| מתי מוחזרת | בחתימת פרוטוקול מסירה | בתום תקופת הבדק, אם לא נותרו ליקויים פתוחים |
כמה מקובל להחזיק: הטווח של 5%-10%
הטווח המקובל בשוק נע בין 5% ל-10% משווי החוזה, והמספר המדויק תלוי בגודל הפרויקט ובמורכבותו. בשיפוץ קטן וממוקד אחוז נמוך עשוי להספיק, ובשיפוץ מקיף שכולל הריסות, שינויי אינסטלציה וחשמל והתאמות רבות יש היגיון לבקש את הקצה הגבוה. הסכומים כמובן משתנים בין פרויקטים, ומומלץ לגזור אותם משווי החוזה החתום ולא מהערכה בעל פה.
חשוב לזכור נקודה שנשכחת: אחוז קטן משווי החוזה לא בהכרח מכסה את עלות התיקון. תיקון איטום כושל, למשל, עלול לעלות יותר מ-10% מהחוזה כולו. לכן הערבות היא כלי לחץ ובטוחה חלקית, לא פוליסה שמכסה כל תרחיש. מי שמתכנן את שלבי העבודה ואת לוחות הזמנים מראש, כפי שמפורט במדריך השיפוץ המלא: שלבים, לוחות זמנים ועלויות, מגיע לשיחת החוזה עם מספרים אמיתיים ויכול לבקש אחוז שמתאים לסיכון.
שלוש דרכים לקבל בטוחה, והמחיר של כל אחת
לא כל בטוחה נראית אותו דבר. ההבדל בין המכשירים הוא בשלוש נקודות: כמה זה עולה למי שמנפיק, כמה ביטחון זה נותן למי שמקבל, וכמה קל לממש בפועל.
| סוג בטוחה | עלות למנפיק | רמת ביטחון | קלות מימוש |
|---|---|---|---|
| ערבות בנקאית אוטונומית | גבוהה: עמלה שנתית של כמה אחוזים מהסכום, בתוספת שעבוד או פיקדון | הגבוהה ביותר. הבנק משלם ללא תלות בטענות הקבלן | גבוהה: פנייה לבנק עם דרישת חילוט בכתב |
| ערבות חברת ביטוח | בינונית: פרמיה, לרוב זולה יותר מערבות בנקאית | בינונית עד גבוהה, תלוי אם הערבות אוטונומית או תנאית | בינונית: לעיתים נדרשת הוכחת הפרה או הליך מול החברה |
| צ׳ק ביטחון | נמוכה מאוד: ללא עלות ישירה | הנמוכה מהשלוש. שווה רק אם יש כיסוי בחשבון | נמוכה: הפקדה עלולה לחזור, והמשך הוא הליך משפטי |
בפרויקטים פרטיים בהיקף בינוני, צ׳ק ביטחון הוא הפתרון הנפוץ פשוט כי הוא לא עולה כלום לקבלן. הוא עדיף על כלום, אבל כדאי להבין שהוא בעיקר סמלי. בפרויקטים בהיקף גדול או כאלה שכוללים שינויים קונסטרוקטיביים, ערבות בנקאית או ערבות חברת ביטוח הן הדרך היחידה לקבל בטוחה אמיתית.
איך מנסחים את זה בחוזה
ערבות שלא מנוסחת נכון שווה מעט. הסעיף בחוזה צריך לכלול לפחות את הפרטים הבאים:
- סוג הבטוחה: ערבות בנקאית, ערבות חברת ביטוח או צ׳ק, ושם המנפיק.
- הסכום המדויק בשקלים, ולא רק אחוז, כדי למנוע מחלוקת על בסיס החישוב.
- מועד ההפקדה: לפני תחילת העבודה, ולא אחרי התשלום הראשון.
- תוקף מדויק, כולל הארכה אוטומטית אם הפרויקט נמשך מעבר ללוח הזמנים.
- תנאי החילוט: מה נחשב הפרה, ואיזו הודעה מוקדמת יש לתת לקבלן.
- מועד ההשבה: מה בדיוק חייב לקרות כדי שהערבות תחזור לקבלן.
שווה גם להצמיד לחוזה פרוטוקול מסירה עם רשימת ליקויים, כי בלי מסמך כזה קשה להוכיח מה היה תקין ביום המסירה ומה התגלה אחר כך. בעבודות שמשלבות ספקים חיצוניים, כמו הרכבת מטבח, כדאי להגדיר מראש מי אחראי על מה. ההפרדה בין עבודת הקבלן לבין אחריות הספק מפורטת בהרחבה במדריך תכנון המטבח.
ומה עושים כשהקבלן מסרב
קבלנים קטנים וטובים לא תמיד יכולים להנפיק ערבות בנקאית, כי היא דורשת מסגרת אשראי ושעבוד כספים. סירוב כזה הוא לא בהכרח סימן אזעקה. מה שכן סימן אזעקה הוא סירוב לכל בטוחה שהיא, כולל צ׳ק, ובמקביל דרישה לתשלום מקדמה גדולה.
כשערבות פורמלית לא אפשרית, אפשר לבנות ביטחון בדרכים אחרות: לוח תשלומים שקשור לאבני דרך ולא לתאריכים, עיכוב של 5%-10% מהתשלום האחרון עד תום תקופת הבדק, אישור על קיום ביטוח עבודות קבלניות, וצ׳ק ביטחון בסכום שמוסכם מראש. שילוב של שני מנגנונים כאלה נותן בפועל הגנה סבירה בפרויקט פרטי.
שאלות נפוצות
האם אפשר לדרוש ערבות ביצוע וערבות בדק יחד?
כן, וזו הפרקטיקה הנכונה. הן מכסות שלבים שונים לגמרי בחיי הפרויקט. בפועל נפוץ שערבות הביצוע מומרת לערבות בדק בסכום קטן יותר ביום המסירה, כך שהקבלן לא נדרש להחזיק שתי בטוחות במקביל.
מי מחזיק את הערבות בפועל?
מזמין העבודה מחזיק את מסמך הערבות או את הצ׳ק. בפרויקטים גדולים יש מי שמעדיף הפקדה בנאמנות אצל עורך דין, כדי שלא תהיה מחלוקת על עצם ההחזקה ועל מועד ההשבה.
מה קורה אם הקבלן מתקן את הליקוי אחרי שהערבות חולטה?
חילוט נועד לכסות עלות תיקון בפועל, לא להיות עונש. אם הערבות חולטה ובסוף הקבלן ביצע את התיקון על חשבונו, מצפים להשבת הכסף. לכן כדאי שהחוזה יגדיר הודעה מוקדמת וזמן תיקון סביר לפני מימוש.
ערבות בדק מכסה גם שחיקה רגילה?
לא. היא מכסה ליקויי ביצוע, כלומר עבודה שלא נעשתה כראוי. שריטה באריח מאלמנט שנגרר, סתימה שנוצרה מהשימוש או צביעה שהתלכלכה אינן ליקוי ביצוע, ולכן לא מכוסות.
כמה זמן לוקח לממש ערבות בנקאית אוטונומית?
ערבות אוטונומית משולמת על בסיס דרישה בכתב, בלי שהבנק בודק את הסכסוך, ולכן התהליך קצר: לרוב ימים ספורים עד שבועות. חשוב לפעול לפני תום התוקף הרשום בערבות, אחרת היא פגה.
לסיכום
ערבות ביצוע קבלן שומרת שהעבודה תיגמר, וערבות בדק שומרת שמה שנגמר יחזיק. הטווח המקובל הוא 5%-10% משווי החוזה, תקופת הבדק היא בדרך כלל שנה, וההבדל האמיתי בין בטוחה חזקה לחלשה נמצא בסוג המכשיר: ערבות בנקאית, ערבות חברת ביטוח או צ׳ק. השיחה על כל זה צריכה לקרות בשלב החוזה, כשעוד יש מה להסכים עליו.
עורכת עיצוב, E-live
יעל שני עורכת את E-live מאז 2023. היא למדה עיצוב פנים, עבדה כמה שנים בסטודיו קטן בתל אביב, וגילתה שהיא אוהבת יותר להסביר עיצוב מאשר למכור אותו. הכתבות שלה מתחילות תמיד מהשאלה "מה באמת צריך בבית הזה", ורק אחר כך מגיעות לרהיטים, לחומרים ולתקציב.


